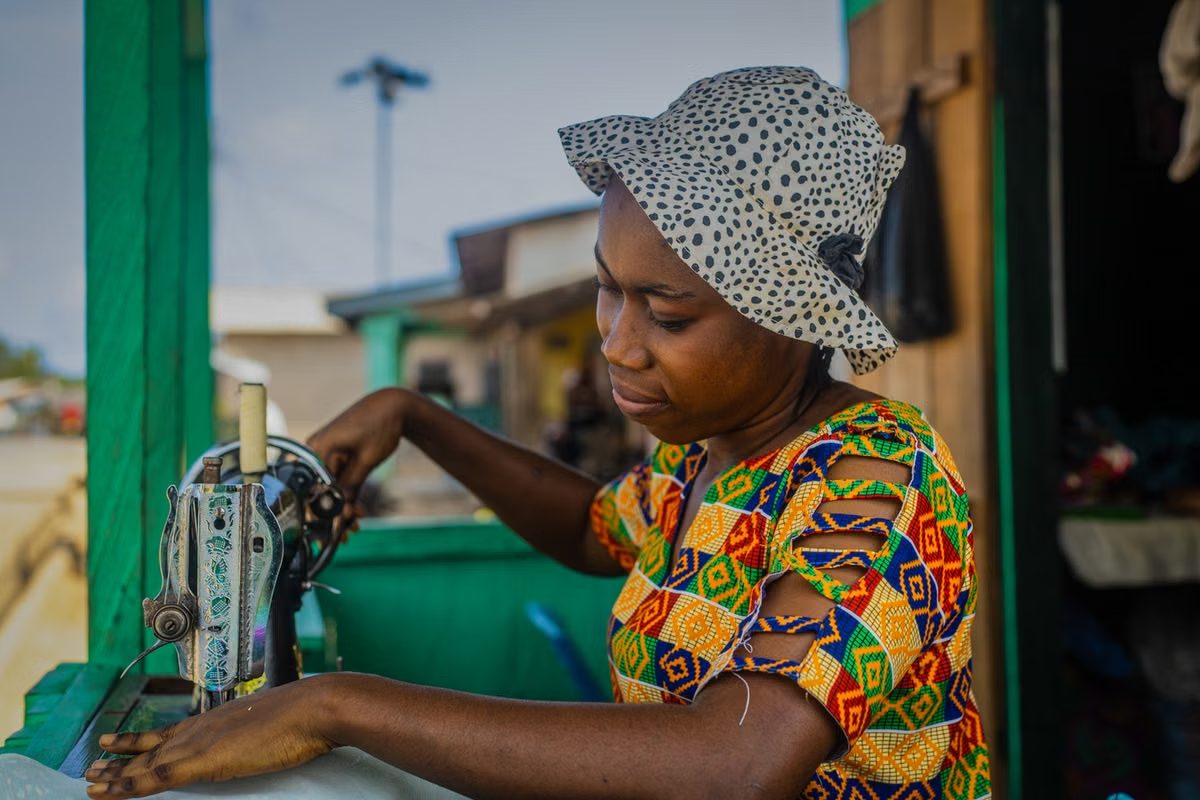

Akossiwa, 41 ans, couturière à Kara :
« Une cliente m’a réglé 60 uniformes avec un chèque de 350 000 FCFA. La banque me l’a rendu : « sans provision ». Est-ce que j’ai perdu mon argent ? »
Vous avez livré le travail, la cliente a signé un chèque, et la banque vous le rend avec un tampon « rejeté ». Pour une artisane ou une vendeuse, un tel rejet peut effacer un mois de revenus. Pourtant, vous pouvez récupérer l’argent d’un chèque sans provision au Togo.
En effet, la loi vous donne une voie rapide, que peu de gens connaissent. Au bout de 30 jours, la banque vous remet un certificat qui peut devenir un titre de saisie, sans passer par un procès. Voici, étape par étape, comment récupérer votre argent, et comment éviter le piège la prochaine fois.
Chèque sans provision au Togo : ce que la banque doit vous remettre
D’abord, une précision utile : aucune loi togolaise ne fixe les règles du chèque. On les trouve dans un règlement de l’UEMOA, qui s’applique directement au Togo comme dans les sept autres pays de l’Union.
Premier réflexe : présentez le chèque vite. La loi fixe un délai court.
Ce que dit la loi :
« Le chèque émis et payable dans un Etat membre de l’UEMOA doit être présenté au paiement dans le délai de huit (8) jours si le paiement doit s’effectuer au lieu d’émission, et, dans les autres cas, dans le délai de vingt (20) jours. »
Source : Article 81, Règlement n° 15/2002/CM/UEMOA
Concrètement, un chèque signé à Kara sur une banque de Kara se présente en 8 jours. Les jours comptent à partir de la date écrite sur le chèque. Ensuite, si la banque refuse de payer, elle n’a pas le droit de vous renvoyer les mains vides.
Ce que dit la loi :
« Le banquier tiré qui a refusé le paiement d’un chèque pour défaut ou insuffisance de provision doit : – délivrer une attestation de rejet au bénéficiaire, précisant le motif du refus de paiement ; »
Source : Article 114, Règlement n° 15/2002/CM/UEMOA
Autrement dit, exigez ce papier au guichet. Il prouve la date du rejet et son motif. Gardez-le avec le chèque original : ce sont vos deux pièces maîtresses.
Toucher une partie de la somme tout de suite
Les 30 jours de l’émetteur : pourquoi beaucoup paient à ce moment-là
Pendant que vous attendez, la banque met la pression sur la personne qui a signé. Elle lui envoie une lettre d’avertissement et lui interdit d’émettre d’autres chèques jusqu’à ce qu’elle régularise. De plus, elle inscrit l’incident au fichier de la BCEAO.
Cette personne dispose en général de 30 jours pour régulariser. Toutefois, ce délai disparaît si son compte a déjà connu un incident dans les trois mois précédents (article 114). Passé ce délai, la sanction tombe.
Ce que dit la loi :
Le banquier tiré doit, en l’absence de régularisation, « signifier au titulaire du compte qu’il lui est interdit, pendant une période de cinq (5) ans, d’émettre des chèques autres que ceux qui permettent exclusivement le retrait de fonds par le tireur auprès du tiré, ou ceux qui sont certifiés. »
Source : Article 115, Règlement n° 15/2002/CM/UEMOA
Cinq ans sans chéquier, dans toutes les banques de l’UEMOA : un commerçant ou une entreprise redoute cette sanction. Voilà pourquoi beaucoup de mauvais payeurs reprennent contact pendant ces 30 jours. Deux voies s’offrent à eux : remettre de l’argent sur le compte, ou vous payer directement.
Le certificat de non-paiement : récupérer votre argent sans procès
Voici la voie que peu de gens connaissent. Si rien ne se passe en 30 jours, le chèque devient presque aussi fort qu’un jugement.
Ce que dit la loi :
« A défaut de paiement du chèque dans le délai de trente (30) jours à compter de la première présentation ou de la constitution de la provision dans le même délai, le tiré délivre un certificat de non-paiement au porteur du chèque […]. Cette délivrance sera faite, sans frais, par l’intermédiaire du banquier du porteur. La notification effective ou la signification du certificat de non paiement au tireur par ministère d’huissier vaut commandement de payer. »
Source : Article 123, Règlement n° 15/2002/CM/UEMOA
Ensuite, le même article organise la suite. Si l’huissier ne reçoit pas la preuve du paiement dans les 10 jours, il constate le non-paiement. Puis il transmet son acte au greffier du tribunal, qui délivre « sans autre acte de procédure et sans frais, un titre exécutoire ». Ce titre permet la saisie.
Chèque sans provision au Togo : les étapes, du rejet à la saisie
Concrètement, la marche à suivre ressemble à ceci :
| Étape | Qui agit | Délai |
|---|---|---|
| 1. Présenter le chèque | Vous | 8 jours après la date du chèque (20 jours dans les autres cas) |
| 2. Obtenir l’attestation de rejet | La banque de l’émetteur | Le jour du rejet |
| 3. Attendre la régularisation | L’émetteur | 30 jours après la première présentation |
| 4. Recevoir le certificat de non-paiement | La banque, sans frais | À l’issue des 30 jours |
| 5. Faire signifier le certificat | Un huissier | Il vaut commandement de payer |
| 6. Constat de non-paiement | L’huissier | 10 jours après la signification |
| 7. Titre exécutoire | Le greffier du tribunal, sans frais | Saisie possible dans les 8 jours |
Qui paie les frais d’huissier ?
Bonne nouvelle : la loi les met sur le dos du mauvais payeur. En effet, « tous les frais de saisie et d’exécution avancés par le porteur » ainsi que tous les frais causés par le rejet « sont à la charge du tireur » (article 123). Vous devez souvent les avancer, mais vous pouvez les récupérer sur lui.
Porter plainte : quand l’émetteur savait que le compte était vide
Au Togo, le Code pénal punit aussi celui qui signe un chèque sans provision en connaissance de cause. Et la sanction pèse lourd.
Ce que dit la loi :
« Est puni d’une peine d’emprisonnement d’un (01) à trois (03) an(s) et d’une amende de cent mille (100.000) à deux millions cinq cent mille (2.500.000) francs CFA ou de l’une de ces deux peines : 1) le titulaire de compte ou le mandataire qui, en connaissance de cause, émet un chèque sans provision […]. »
Source : Article 1085, Code pénal togolais (2015)
Ainsi, l’émetteur risque jusqu’à 3 ans de prison. Si c’est un commerçant, l’amende peut monter à 3 000 000 FCFA. De plus, le tribunal doit lui interdire d’émettre des chèques pendant 1 à 5 ans (article 1087).
Vous pouvez donc déposer plainte au commissariat, à la gendarmerie ou directement auprès du procureur. Notre guide pour porter plainte au Togo détaille la démarche.
Un chèque vous est revenu impayé ?
Contactez-nous gratuitement :
WhatsApp : +228 91 18 50 58 |
Poser ma question
Les autres recours : injonction de payer, saisie et délai de 6 mois
Le certificat n’est pas la seule arme. Le droit OHADA, commun à 17 pays africains, prévoit aussi une procédure simple devant le juge : l’injonction de payer. Elle vise expressément le chèque impayé.
Ce que dit la loi :
« La procédure d’injonction de payer peut être introduite lorsque : […] 2) l’engagement résulte de l’émission, l’endossement, l’aval ou l’acceptation de tout effet de commerce ou de l’émission d’un chèque dont la provision s’est révélée inexistante ou insuffisante. »
Source : Article 2, Acte uniforme OHADA portant organisation des procédures simplifiées de recouvrement et des voies d’exécution
Cette voie est utile si l’émetteur conteste, ou si le certificat tarde. Notre article sur le recouvrement de créances OHADA explique la requête pas à pas.
Bloquer les biens de l’émetteur avant qu’il les vide
Par ailleurs, vous craignez que l’émetteur mette ses biens à l’abri ? Le chèque impayé vous dispense même de demander l’autorisation du juge pour les bloquer.
Ce que dit la loi :
« Il en est de même en cas de défaut de paiement, dûment établi, d’une lettre de change acceptée, d’un billet à ordre, d’un chèque ou d’un loyer impayé après commandement […]. »
Source : Article 55, Acte uniforme OHADA portant organisation des procédures simplifiées de recouvrement et des voies d’exécution
En clair, avec l’attestation de rejet, un huissier peut pratiquer une saisie conservatoire sur les biens de l’émetteur, sans passer d’abord par le juge.
Avant d’accepter un chèque : 6 réflexes qui évitent le piège
Mieux vaut prévenir. Voici les réflexes simples qui protègent un artisan ou une vendeuse.
- Demandez une pièce d’identité. La loi l’impose à celui qui paie : « Toute personne qui remet un chèque en paiement doit justifier de son identité au moyen d’un document officiel en cours de validité portant sa photographie » (article 61). Notez le nom, le numéro et un téléphone.
- Refusez le chèque « à garder jusqu’à la fin du mois ». Un chèque se paie à vue, et la date écrite dessus ne change rien (article 80). Surtout, accepter un chèque en sachant qu’il est vide est un délit pour vous aussi : le Code pénal punit « toute personne qui accepte, en connaissance de cause, un chèque sans provision » (article 1085, 6°).
- Pour une grosse somme, exigez un chèque certifié. La banque bloque alors l’argent à votre profit pendant le délai de présentation (article 78). Le client doit donner son accord écrit pour cette certification.
- Regardez les deux barres. Un chèque barré ne peut être payé qu’à une banque (article 91). Sans compte bancaire, vous ne pourrez pas l’encaisser. Demandez alors un autre moyen de paiement.
- Vérifiez la date, le montant en lettres et la signature. Un chèque mal rempli complique tous vos recours.
- Proposez le mobile money ou un acompte. Pour une commande importante, un acompte à la commande limite le risque. Nos conseils face à un client qui refuse de payer une commande vont dans le même sens.
Un modèle de lettre de mise en demeure
Avant le certificat, une lettre ferme suffit parfois à débloquer un chèque sans provision au Togo. Adaptez ce modèle :
Kara, le [date]
Madame, Monsieur [nom de l’émetteur],
Le [date], vous m’avez remis le chèque n° [numéro] de [montant] FCFA, tiré sur la banque [nom], en paiement de [objet de la commande]. Ce chèque a été rejeté le [date] pour défaut de provision, comme le prouve l’attestation de rejet de votre banque.
Je vous mets en demeure de me régler la somme de [montant] FCFA dans un délai de huit jours. À défaut, je demanderai le certificat de non-paiement prévu par l’article 123 du Règlement n° 15/2002/CM/UEMOA, et j’engagerai les poursuites prévues par la loi, à vos frais.
[Nom, signature, téléphone]
Envoyez cette lettre par porteur contre décharge, ou par un moyen qui laisse une trace datée. Un message écrit peut aussi servir de preuve : voyez notre article sur le contrat conclu par WhatsApp.
FAQ : questions fréquentes sur le chèque sans provision au Togo
Le client m’a donné un chèque daté du mois prochain, est-il valable ?
Oui, mais la date future ne vous protège pas. En effet, « le chèque présenté au paiement avant le jour indiqué comme date d’émission est payable le jour de la présentation » (article 80 du règlement). Si vous acceptez de l’encaisser plus tard en sachant le compte vide, vous prenez en outre un risque pénal (article 1085, 6°, du Code pénal).
Je n’ai pas de compte bancaire, puis-je encaisser un chèque ?
Oui, à condition que le chèque ne porte pas deux barres. Présentez-vous au guichet de la banque de l’émetteur avec une pièce d’identité avec photo (article 87). En revanche, la banque ne paie un chèque barré qu’à une autre banque (article 91).
L’émetteur a fait opposition au chèque, a-t-il le droit ?
Seulement dans des cas précis. La loi n’admet l’opposition « qu’en cas de perte, de vol, d’utilisation frauduleuse du chèque » ou de procédure collective contre le porteur (article 84). Une opposition pour ne pas payer est donc illégale. Vous pouvez demander au juge des référés d’en ordonner la mainlevée, et le Code pénal punit cette fausse opposition (article 1085, 5°).
Combien de temps faut-il pour récupérer l’argent ?
Comptez environ deux mois dans le meilleur des cas : 30 jours de régularisation, puis la signification, 10 jours d’attente, et enfin le titre exécutoire. Tout dépend ensuite des biens de l’émetteur. S’il n’a rien, le titre reste valable, mais la saisie devient difficile.
Faut-il un avocat ?
Pas pour la voie du certificat. La banque le délivre sans frais et le greffier délivre le titre exécutoire sans frais (article 123). Il vous faut surtout un huissier pour la signification et la saisie. Pour une injonction de payer contestée, un conseil devient utile.
Ce qu’il faut retenir
- Présentez vite le chèque (8 jours) et exigez l’attestation de rejet d’un chèque sans provision au Togo : c’est votre première preuve.
- Après 30 jours sans paiement, le certificat de non-paiement ouvre une voie vers la saisie, sans procès et aux frais de l’émetteur.
- Refusez le chèque « à garder » : l’accepter en sachant qu’il est vide est un délit pour vous aussi.
Un chèque sans provision au Togo ne vous condamne donc pas à perdre votre argent. La loi vous protège, à condition d’agir dans les délais et de garder vos papiers. Vous avez un chèque impayé entre les mains ? Écrivez-nous sur WhatsApp, et lisez aussi notre guide sur la facture impayée.
Sources et références
- Règlement n° 15/2002/CM/UEMOA du 19 septembre 2002 relatif aux systèmes de paiement (Recueil BCEAO, chapitre V) : articles 61, 78, 80, 81, 84, 87, 91, 109, 114, 115 et 123 ; modèles de lettre d’avertissement et de certificat de non-paiement, Instruction BCEAO n° 009/07/RSP/2010, annexes II-2 et II-5.
- Code pénal togolais (2015) : articles 1085 et 1087 (chèque sans provision, interdiction d’émettre des chèques).
- Acte uniforme OHADA portant organisation des procédures simplifiées de recouvrement et des voies d’exécution : articles 2 (injonction de payer) et 55 (saisie conservatoire sans autorisation).
Besoin d'un conseil juridique ?
Nos juristes spécialisés en droit togolais vous répondent gratuitement.
📚 Articles similaires
Avertissement juridique
Les informations publiées sur ce site sont fournies à titre informatif et pédagogique. Elles ne constituent en aucun cas un avis juridique personnalisé ni une consultation professionnelle. Les textes de loi cités sont susceptibles d'évoluer. Pour toute situation particulière, nous vous recommandons de consulter un professionnel du droit ou de nous contacter sur WhatsApp pour un accompagnement adapté.